

Un manager de transition peut facturer une intervention de quelques jours, conduire une mission de plusieurs mois ou enchaîner plusieurs mandats séparés par des intermissions. Le bon statut doit rester adapté pendant tout ce cycle : démarrage, exécution, fin de mission et recherche du mandat suivant.
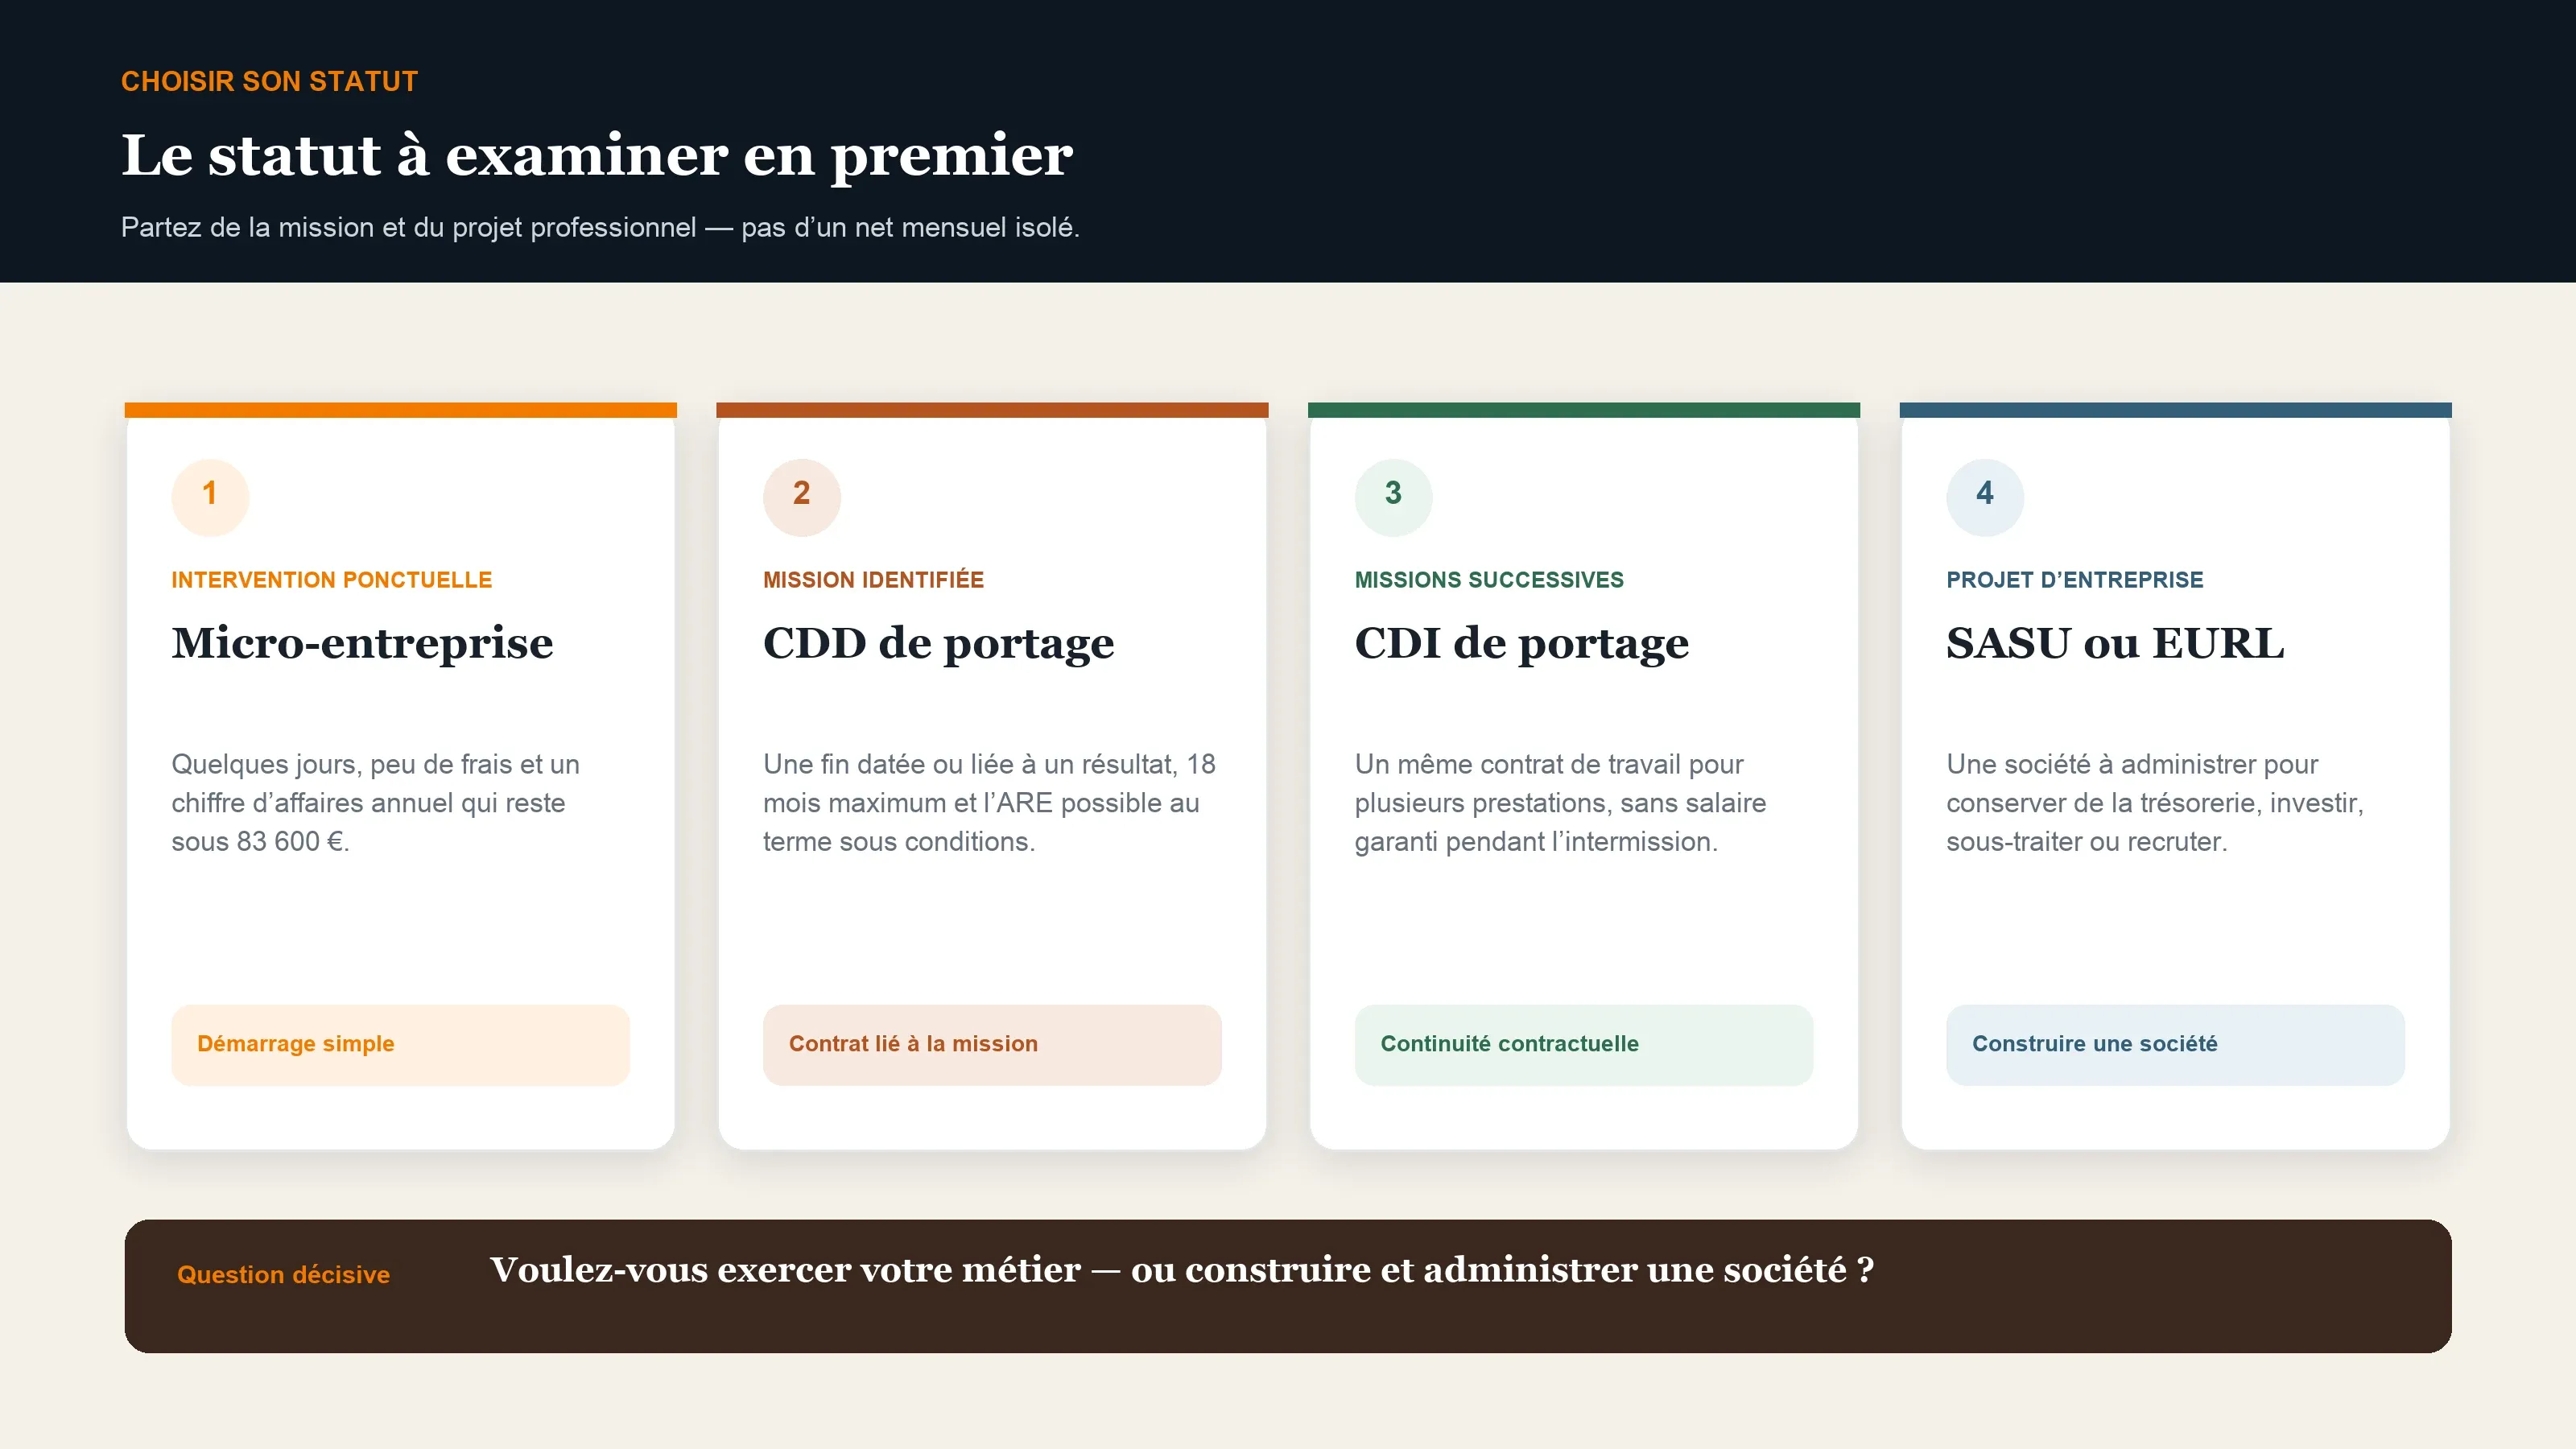
Dans la plupart des situations, la décision se joue entre la micro-entreprise ou sa continuation en EI au réel, la SASU, l’EURL et le portage salarial pour manager de transition. La SASU peut être pertinente au démarrage avec une ARE déjà ouverte ; l'EI au réel ou l'EURL deviennent souvent plus efficaces lorsque l'activité est élevée et qu'une rémunération régulière est recherchée ; le portage est particulièrement adapté à celui qui veut exercer durablement au fil de missions successives sans administrer sa propre structure.
Le choix ne doit donc pas reposer uniquement sur le revenu net d’un mois facturé. Il faut aussi comparer les frais professionnels, la protection sociale, le traitement des intermissions, le temps de gestion et la manière dont chaque mission sera contractualisée.
Quel statut regarder en premier selon votre situation ?
Votre situation | Statut à examiner en premier | Pourquoi |
|---|---|---|
Vous réalisez une intervention isolée de quelques jours, avec peu de frais | Micro-entreprise | Le démarrage et les déclarations sont simples si la structure existe déjà et si le chiffre d’affaires reste limité. |
Votre activité dépasse le régime micro, sans besoin particulier de société | EI au réel | L'activité continue en entreprise individuelle, avec déduction des frais et régime TNS. |
Vous avez une mission identifiée et souhaitez un contrat de travail lié à cette prestation | CDD de portage salarial | Le contrat peut être construit autour de la durée ou de l’objet de la mission. |
Vous enchaînez régulièrement des missions et souhaitez conserver un même contrat de travail | CDI de portage salarial | Il apporte une continuité contractuelle entre plusieurs prestations, sans garantir de salaire pendant les périodes non facturées. |
Vous avez une ARE déjà ouverte et ne prévoyez aucune rémunération au démarrage | SASU | L'allocation peut couvrir temporairement vos besoins pendant que la société conserve sa trésorerie. |
Vous avez besoin d'une société et souhaitez vous rémunérer régulièrement après l'ARE | EURL | Le régime TNS laisse généralement davantage de revenu disponible qu'une rémunération de président de SASU. |
Cette première orientation doit ensuite être testée avec votre TJM, votre calendrier prévisionnel, vos frais et vos droits existants à l’assurance chômage.
Une carrière longue peut être composée de missions courtes
Le management de transition n’impose pas une durée standard. Un diagnostic de situation, une négociation urgente ou la sécurisation d’une fonction peuvent demander quelques semaines. Une transformation, un redressement ou le remplacement temporaire d’un dirigeant peuvent s’étendre sur plusieurs mois. Une prolongation peut aussi être décidée une fois les premières étapes franchies.
Le manager doit par conséquent raisonner sur un cycle professionnel complet :
une mission est identifiée et contractualisée ;
le manager intervient selon un rythme et un TJM convenus ;
la mission s’achève à une date connue ou lorsqu’un résultat défini est atteint ;
une intermission peut commencer ;
le manager prospecte et contractualise une nouvelle intervention.
Un statut pertinent pour une première mission peut devenir contraignant après plusieurs mandats. À l’inverse, créer immédiatement une société n’est pas toujours justifié lorsqu’on veut d’abord vérifier que ce mode d’exercice correspond à son projet.
La micro-entreprise peut démarrer l'activité, puis l'EI au réel prendre le relais
La micro-entreprise a un avantage évident : elle permet de démarrer avec peu de formalités et des déclarations proportionnelles au chiffre d’affaires encaissé. Pour une intervention isolée de quelques jours, avec peu de dépenses, elle peut être suffisante si le manager accepte un régime d’indépendant ne générant aucun droit à l’assurance chômage au titre de cette activité.
Elle devient cependant rapidement peu adaptée à une activité régulière de management de transition.
En 2026, le seuil annuel du régime micro applicable aux prestations de services est fixé à 83 600 € de chiffre d’affaires hors taxes. Lorsque l’activité commence en cours d’année, ce seuil est apprécié au prorata de la durée d’activité. Par ailleurs, les frais réels — déplacements, hébergement, logiciels ou matériel — ne sont pas déduits du chiffre d’affaires servant au calcul des cotisations. Ministère de l’Économie — seuils de la micro-entreprise en 2026
Exemple de mission | Chiffre d’affaires généré |
|---|---|
Diagnostic de 15 jours à 1 000 € | 15 000 € |
Mission de 3 mois, 18 jours par mois à 1 200 € | 64 800 € |
Mission de 6 mois, 18 jours par mois à 1 200 € | 129 600 € |
Deux missions de 3 mois, 18 jours par mois à 1 500 € | 162 000 € |
Ces exemples ne calculent pas un revenu net : ils montrent à quelle vitesse un TJM de manager de transition produit du chiffre d’affaires. Une seule mission de trois mois peut déjà consommer l’essentiel du seuil annuel. Deux missions moyennes suffisent généralement à sortir de l’échelle économique du régime micro.
La micro-entreprise reste donc une solution de démarrage ou d’appoint, pas le cadre le plus naturel pour enchaîner durablement des mandats de management de transition.
Cette limite n'impose toutefois pas de créer une société. La micro est un régime simplifié de l'entreprise individuelle. Après la sortie du régime, le manager peut poursuivre la même activité en EI au réel : les frais deviennent déductibles et les cotisations sont calculées selon son revenu professionnel. Pour un manager seul, sans associé, holding ni projet de société, cette continuité peut produire un revenu proche de l'EURL avec moins de formalisme.
Le portage salarial organise la succession des missions sans créer de société
En portage salarial, le manager négocie sa mission, son TJM et ses conditions d’intervention. La société de portage conclut le contrat commercial avec le client, le cabinet de management de transition ou l’ESN, puis transforme le chiffre d’affaires disponible en salaire.
Le manager n’a pas à créer une personne morale, tenir des comptes annuels, produire une liasse fiscale ou organiser sa propre paie. Il bénéficie du régime social des salariés et cotise notamment à l’assurance chômage et à la retraite complémentaire.
Cette organisation est particulièrement adaptée à une activité faite de missions successives. Chaque nouvelle prestation peut être contractualisée dans le même cadre, y compris lorsqu’elle passe par un cabinet différent ou un nouveau client grand compte.
Le portage ne supprime toutefois pas les intermissions : une période sans prestation ne produit pas de chiffre d’affaires et n’est pas rémunérée. Son intérêt est ailleurs. Il donne au manager un cadre salarial pendant ses missions et permet de traiter la fin d’un CDD ou la continuité d’un CDI selon son parcours réel.
Le CDD de portage peut suivre la durée ou l’objet de la mission
Le CDD de portage est conclu pour réaliser une prestation dans une entreprise cliente. Il peut prévoir une date de fin précise. Lorsque la date d’achèvement n’est pas connue, il peut aussi fixer une durée minimale et prendre fin lorsque l’objet défini de la prestation est réalisé.
Cette seconde possibilité est particulièrement utile en management de transition. Le client peut connaître le résultat attendu — recrutement d’un successeur, remise sous contrôle d’une fonction, passage d’un jalon ou achèvement d’un plan — sans pouvoir en fixer immédiatement la date exacte.
Le contrat doit alors identifier la durée minimale et l’événement ou le résultat objectif qui déterminera son terme. Il ne suffit pas d’indiquer que le client décidera librement de la fin de la mission.
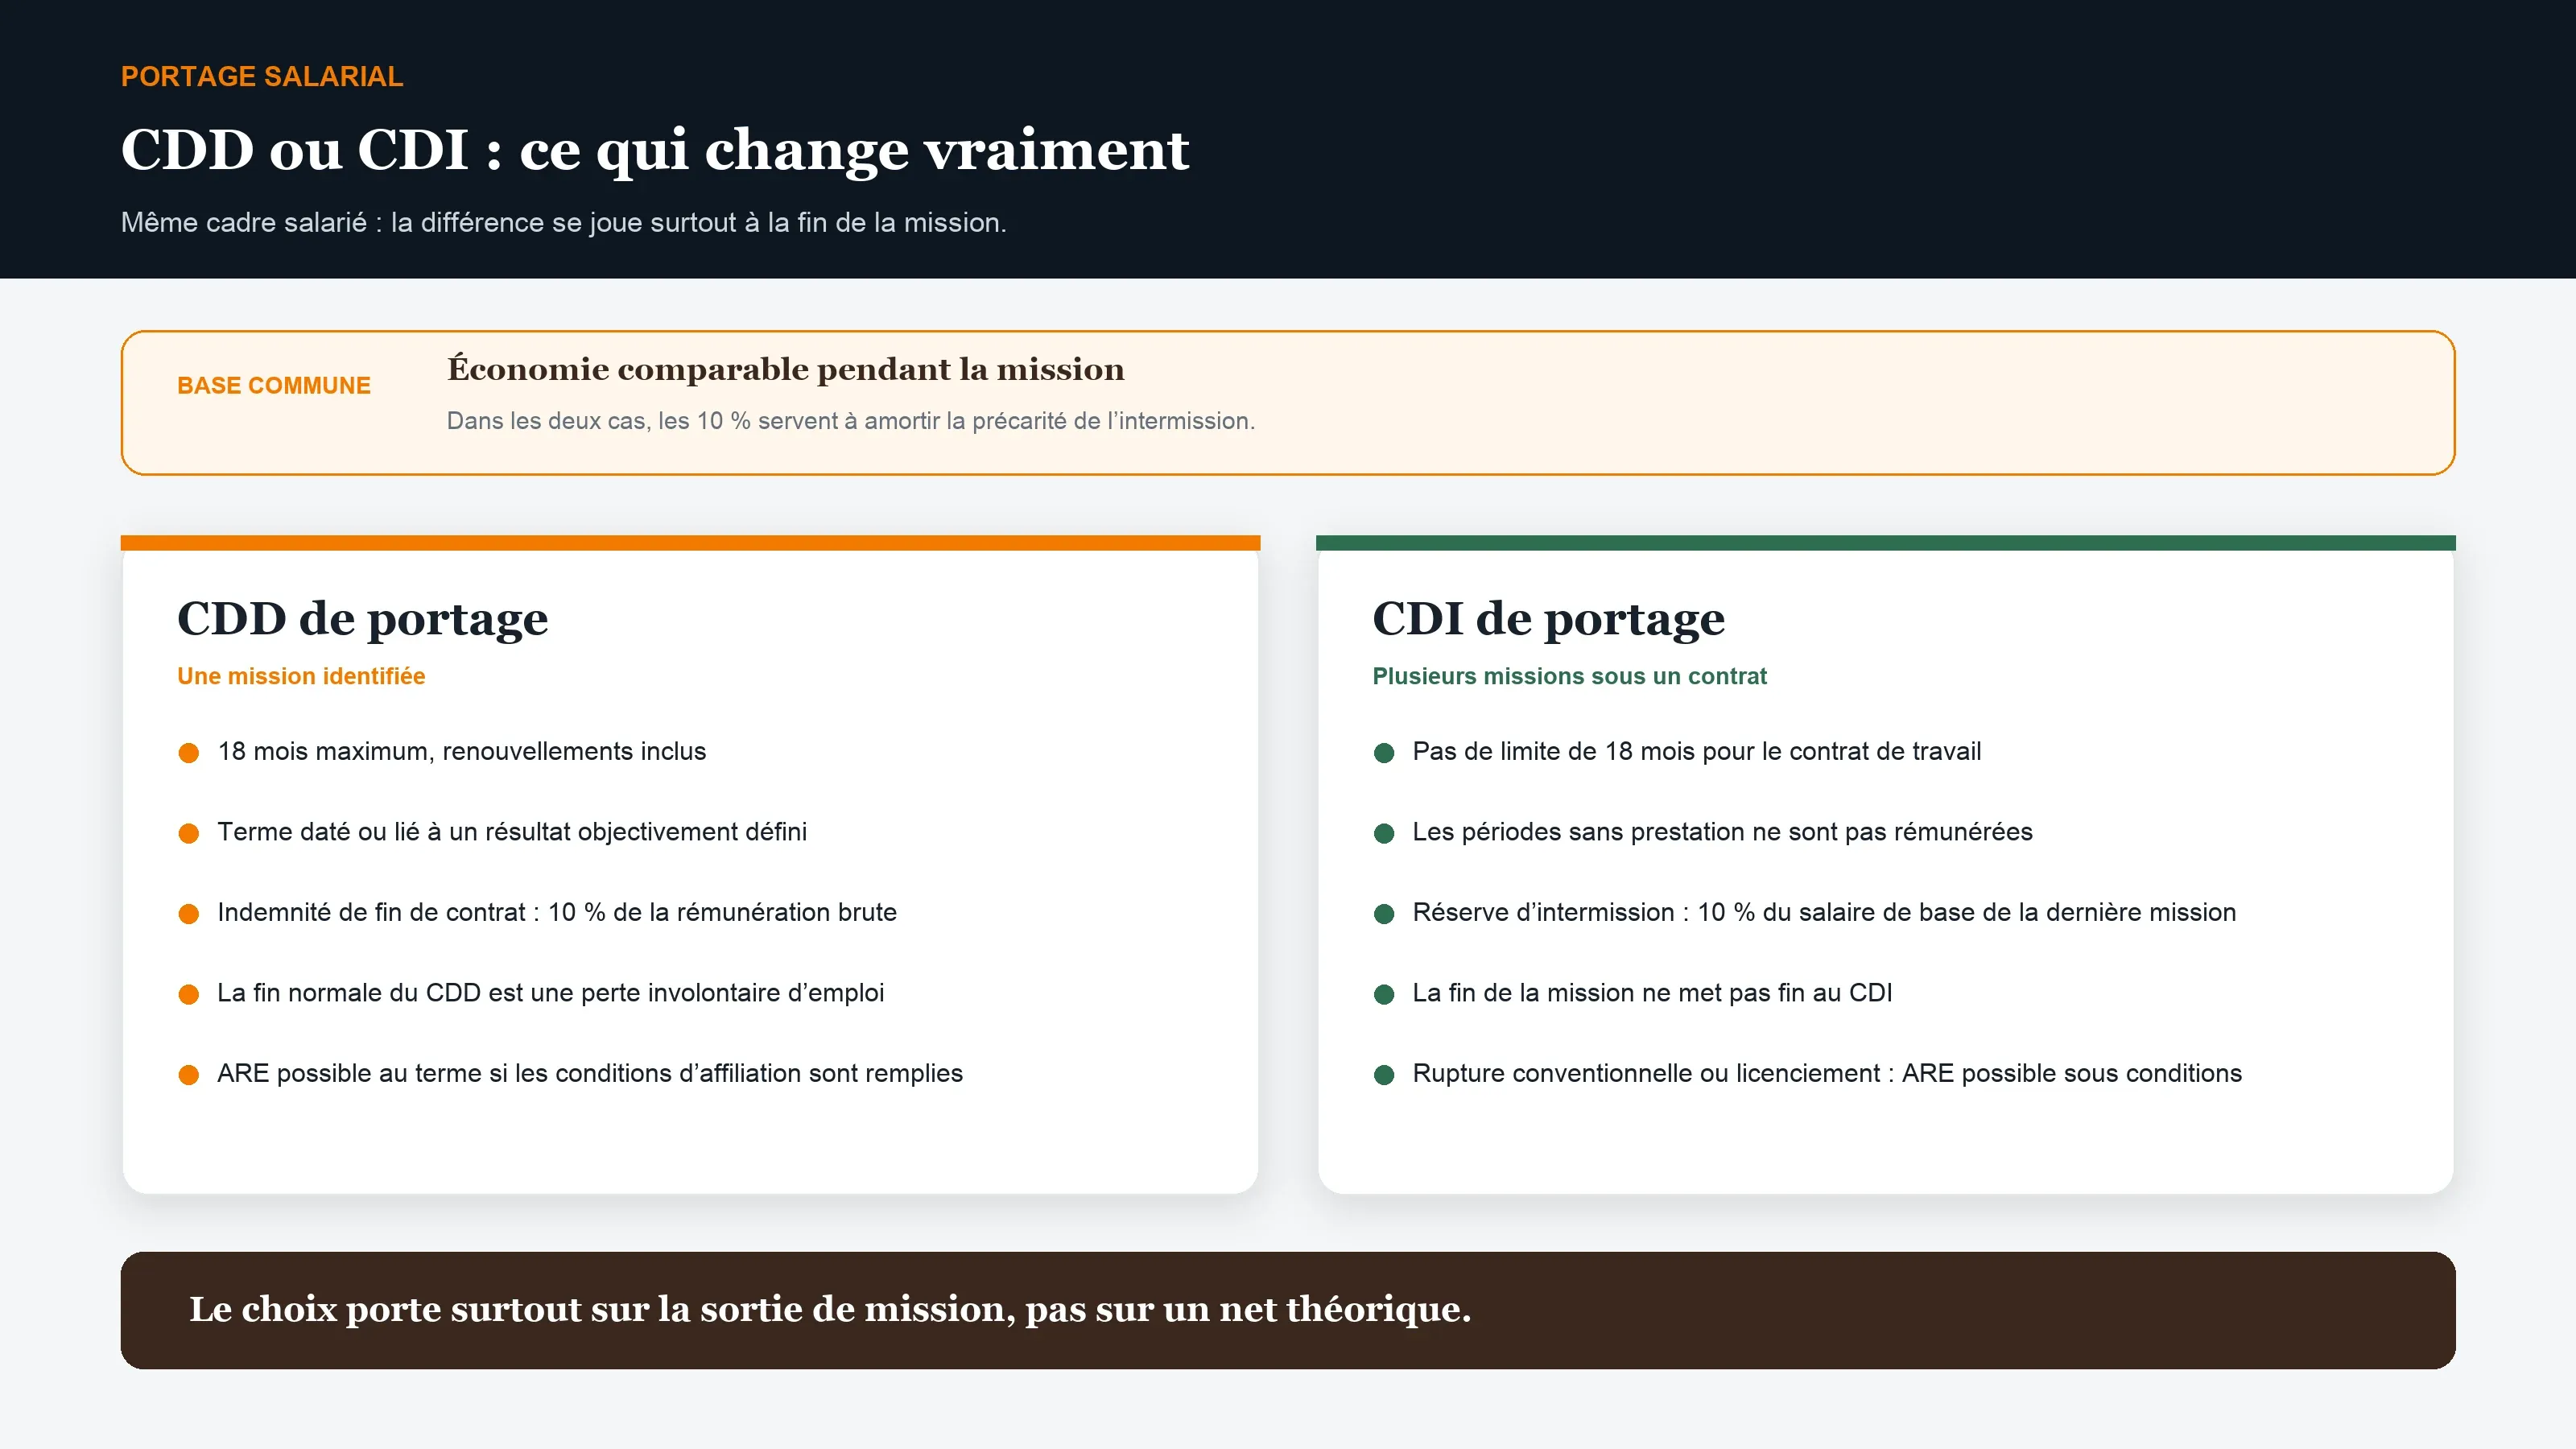
La durée totale du CDD de portage est limitée à 18 mois, renouvellements compris. Deux renouvellements sont possibles dans cette limite. Son terme peut également être reporté, par accord entre la société de portage et le salarié porté, pendant trois mois au maximum afin de permettre la prospection de nouveaux clients. Code du travail — articles L. 1254-10 à L. 1254-18
À la fin du CDD, le salarié porté perçoit une indemnité égale à 10 % de la rémunération brute totale versée pendant le contrat. Surtout, la fin normale du CDD constitue une perte involontaire d’emploi : elle permet une ouverture ou une reprise de l’ARE sans rupture supplémentaire du contrat de travail, dès lors que les conditions de France Travail sont remplies, notamment la durée d’affiliation requise. Le manager doit néanmoins s’inscrire ou actualiser sa situation pour que France Travail vérifie ses droits. France Travail — fin de CDD et chômage
Un point doit être anticipé dans la rédaction des contrats : la rupture du contrat commercial par le client n’entraîne pas automatiquement la rupture du CDD du salarié porté. Le terme du contrat de travail et les conditions de la prestation doivent donc être cohérents dès le départ. Convention collective du portage salarial — article 17
CDD et CDI sont proches économiquement, mais très différents au moment de l’intermission
À TJM, nombre de jours facturés, frais et taux de gestion comparables, le CDD et le CDI de portage sont globalement équivalents pendant la mission : tous deux transforment le même chiffre d’affaires disponible en rémunération dans le cadre du salariat porté.
Le CDI permet de réaliser plusieurs prestations successives sous un même contrat de travail. Il convient au manager qui souhaite conserver une relation durable avec la même société de portage et éviter un nouveau contrat de travail à chaque mandat.
Il ne faut cependant pas le confondre avec un CDI salarié classique assorti d’un salaire garanti. En l’absence de prestation facturée, les périodes hors mission ne sont pas rémunérées. La convention collective prévoit une réserve égale à 10 % du salaire de base de la dernière mission, destinée à contribuer à la sécurisation des périodes d’inactivité et de prospection.
Dans les faits, cette réserve et l’indemnité de fin de CDD répondent au même besoin : amortir la précarité créée par l’arrêt de la mission. La différence tient au mécanisme. L’indemnité de CDD est versée à la fin du contrat ; la réserve de CDI est constituée pour contribuer à sécuriser les périodes sans prestation.
La différence la plus importante concerne l’accès à l’ARE. Le CDD est limité à 18 mois, renouvellements compris, mais son terme met naturellement fin au contrat de travail. Le CDI n’est pas limité à une mission ni à 18 mois, mais la fin de la prestation commerciale ne met pas fin au contrat de travail. Pour bénéficier de l’ARE, il doit ensuite être rompu selon un mode ouvrant des droits, notamment un licenciement ou une rupture conventionnelle homologuée. Une simple intermission ne suffit pas.
Le choix entre CDD et CDI de portage dépend donc de la visibilité disponible :
CDD : une mission identifiée, une fin prévue ou liée à un résultat, dans la limite de 18 mois renouvellements inclus ; à son terme, l’indemnité de fin de contrat de 10 % est versée et l’ARE peut être sollicitée sans rupture supplémentaire si les conditions d’affiliation sont remplies ;
CDI : plusieurs prestations peuvent se succéder sans limite de 18 mois et sans refaire un contrat de travail ; la réserve de 10 % contribue à sécuriser l’intermission, mais l’accès à l’ARE suppose une rupture du CDI ouvrant des droits.
Notre guide consacré à la fin du contrat de portage salarial détaille les procédures possibles en CDI et rappelle pourquoi la fin de la mission commerciale ne suffit pas à terminer le contrat de travail.
Avec une ARE déjà ouverte, la SASU peut être le premier statut
On recommande souvent de commencer en micro-entreprise puis de créer une SASU. Pour un manager disposant d'une ARE déjà ouverte, le parcours inverse peut être plus cohérent : présider d'abord une SASU sans rémunération, puis réexaminer le statut lorsque les droits s'épuisent.
L'ARE peut couvrir temporairement les besoins personnels pendant que le chiffre d'affaires reste dans la société après paiement de ses dépenses et de l'impôt. Pour les droits ouverts à la suite d'une perte d'emploi intervenue depuis le 1er avril 2025, ce complément est en principe limité à 60 % du reliquat au démarrage ; la poursuite sur les 40 % restants répond à des conditions spécifiques. La SASU ne crée elle-même aucun nouveau droit au chômage.
Elle conserve aussi un intérêt si le manager veut investir, recruter ou ouvrir son capital. En revanche, lorsqu'il doit se rémunérer chaque mois, les cotisations du président assimilé salarié réduisent généralement davantage le revenu disponible que le régime TNS. Les dividendes sont plus souples qu'en EURL, mais ils ne sont versés que sur le bénéfice restant après IS et plusieurs mois après la clôture.
Après l'ARE, l'EI au réel et l'EURL deviennent souvent plus efficaces
Dans la configuration habituelle où l’associé unique est également gérant, le dirigeant d’EURL relève du régime des travailleurs non salariés. Sa rémunération coûte généralement moins cher à la société que celle d'un président de SASU, sans créer de droits à l'assurance chômage. Service Public Entreprendre — EURL
Le manager n'a pourtant pas toujours besoin de créer ou de transformer une société. L'EI au réel relève elle aussi du régime TNS et peut laisser un revenu proche de l'EURL. Elle évite les statuts, le capital social et les décisions formelles de l'associé unique, tout en imposant une comptabilité réelle et le pilotage de la trésorerie.
L'EURL se justifie lorsqu'une personne morale distincte apporte un avantage concret : structuration d'un groupe ou d'une holding, entrée future d'un associé, détention d'actifs ou transmission. Sans ce besoin, le manager doit comparer l'EI au réel et le portage avant de créer une société.
Comparer les statuts sur les critères qui changent réellement la décision
Critère | Micro / EI au réel | SASU | EURL | Portage salarial |
|---|---|---|---|---|
Démarrage | Très simple si la micro existe déjà | Création et immatriculation | Création et immatriculation | Contrats préparés avec la société de portage |
Chiffre d’affaires | Micro plafonnée ; EI au réel non plafonnée | Non plafonné | Non plafonné | Non plafonné |
Frais professionnels | Non déductibles en micro ; déductibles au réel | Déductibles s’ils sont justifiés et engagés dans l’intérêt de la société | Déductibles s’ils sont justifiés et engagés dans l’intérêt de la société | Peuvent être traités selon les règles du portage et de la mission |
Gestion courante | Très allégée en micro ; comptabilité réelle en EI | Comptabilité, juridique, fiscalité et paie éventuelle | Comptabilité, juridique et fiscalité | Facturation, déclarations sociales et paie prises en charge |
Régime social | Indépendant | Assimilé salarié si le président est rémunéré | TNS pour le gérant associé unique | Salarié |
Assurance chômage issue de l’activité | Non | Non au titre du mandat | Non au titre du mandat | Cotisations salariées ; fin du CDD ouvrant en principe l’accès à l’ARE sous conditions, rupture ouvrant des droits nécessaire en CDI |
Intermission | Aucun revenu automatique | Trésorerie ou droits antérieurs selon la situation | Trésorerie ou droits antérieurs selon la situation | CDD arrivé à son terme avec indemnité de 10 %, ou CDI sans salaire hors prestation avec réserve de 10 % |
Relation avec un cabinet ou un grand compte | Le manager reste le fournisseur | La SASU est le fournisseur | L’EURL est le fournisseur | La société de portage est le fournisseur et l’employeur |
Justificatifs de revenu | Déclarations de chiffre d’affaires et avis fiscaux | Rémunération, bilans et avis fiscaux | Rémunération, bilans et avis fiscaux | Contrat de travail et bulletins de salaire |
Projet à long terme | Activité individuelle, simplifiée puis au réel | Société évolutive | Société unipersonnelle pilotée par son gérant | Carrière de consultant salarié porté sans société propre |
Le tableau ne désigne pas un vainqueur universel. Il montre qu’un net mensuel théorique ne suffit pas : il faut comparer ce qui reste à gérer, la protection obtenue et ce qui se passe lorsque la mission s’arrête. Pour chiffrer un cas réel, partez de votre TJM et de vos jours facturables avec le simulateur Plug&Pay, puis rapprochez le résultat de notre guide sur la rémunération du manager de transition.
Trois situations concrètes de manager de transition
Une intervention de diagnostic pendant quinze jours
Un manager facture 15 jours à 1 000 €, soit 15 000 € de chiffre d’affaires. Il dispose déjà d’une micro-entreprise, engage peu de frais et n’attend pas de continuité particulière après cette intervention.
La micro-entreprise peut suffire. Créer une SASU ou une EURL pour cette seule intervention serait probablement disproportionné. Le portage reste pertinent si le client exige un fournisseur déjà référencé ou si le manager privilégie le cadre salarié.
Une mission de trois mois susceptible d’être prolongée
Le manager intervient 18 jours par mois à 1 200 €, soit 64 800 € sur trois mois. Le client envisage une prolongation, mais attend les résultats de la première phase.
La micro-entreprise atteint déjà un niveau de chiffre d’affaires qui laisse peu de place à une seconde mission dans l’année. Avec une ARE déjà ouverte, une SASU sans rémunération peut être cohérente au démarrage. Sans ARE ni besoin de société, l'EI au réel est la continuation naturelle à examiner. Un CDD de portage peut être particulièrement adapté si la mission et ses conditions de fin sont identifiables, avec un avenant ou un renouvellement si la prolongation est confirmée.
Plusieurs missions courtes séparées par des intermissions
Le manager réalise successivement une mission de deux mois, une intermission de six semaines, puis un mandat de quatre mois auprès d’un autre client. Son objectif est d’exercer durablement le management de transition, sans construire une société.
Le portage lui permet de contractualiser chaque prestation dans un cadre déjà opérationnel. Des CDD successifs peuvent correspondre à ce rythme lorsque chaque mission est identifiée et que le manager veut pouvoir solliciter l’ARE entre deux contrats. Un CDI évite de refaire le contrat de travail à chaque mandat, mais suppose une rupture ouvrant des droits si le manager souhaite ensuite bénéficier de l’ARE.
Le statut doit être réexaminé lorsque l'ARE ou le volume d'activité change
Le parcours dépend du point de départ. Sans ARE, une micro-entreprise peut servir à tester l'activité puis continuer naturellement en EI au réel si le chiffre d'affaires augmente. La création d'une EURL ou d'une SASU n'est utile que si une société répond à un besoin propre.
Avec une ARE déjà ouverte, la séquence peut être inverse : SASU sans rémunération au démarrage, puis nouvelle comparaison à l'épuisement des droits. Le manager peut alors retenir la micro si son volume le permet, l'EI au réel ou l'EURL pour une activité élevée, ou le portage s'il recherche une protection salariale et une gestion déléguée.
Le choix doit aussi être rouvert lorsque les frais augmentent, que les intermissions deviennent plus fréquentes ou que le manager veut recruter, investir ou structurer un groupe. Le statut pertinent au début n'est pas un engagement définitif.
Ce que nous en pensons chez Plug&Pay
Pour une activité régulière de management de transition, la micro-entreprise est rarement une solution durable. Elle reste utile pour une intervention courte ; si l'activité se développe sans besoin particulier de société, l'EI au réel constitue sa suite logique.
Avec une ARE déjà ouverte, nous examinerions au contraire la SASU dès le démarrage si le manager ne se rémunère pas. À l'épuisement des droits, nous rouvririons la décision : l'EURL ou l'EI au réel laissent généralement davantage de revenu disponible pour une rémunération régulière, tandis que le portage apporte une protection salariale et délègue la gestion.
Le portage salarial est particulièrement cohérent pour un manager qui veut exercer longtemps au fil de missions courtes ou moyennes, conserver un cadre salarié et déléguer l’administration. CDD et CDI sont globalement équivalents économiquement pendant la mission. Le choix porte surtout sur la durée et la sortie : le CDD est limité à 18 mois, mais se termine naturellement et permet de solliciter l’ARE sous conditions ; le CDI peut couvrir plusieurs missions sans cette limite, mais doit être rompu selon une procédure ouvrant des droits avant de pouvoir bénéficier de l’ARE.
Chez Plug&Pay, la mise en place peut être réalisée en 12 à 72 heures, principalement selon la diligence du client, du cabinet ou de l’ESN. Une fois le statut retenu, notre guide permet de préparer le démarrage de la mission ; il reste ensuite à vérifier les critères permettant de choisir sa société de portage.
Vous avez une mission identifiée ou vous hésitez entre CDD, CDI et création de société ? Contactez l’équipe Plug&Pay pour comparer votre situation à partir du TJM, de la durée prévisible et de vos droits existants.